Status: projekt ustawy (nie Dz.U.).
Aktualizacja 23.10.2026: 22.10.2026 r. Sejm uchwalił ustawę z druku 3147. Skala podatkowa 12/24/32% z progami 130 i 150 tys. zł nie zmieniła się. Sejm dodał jednak coroczną waloryzację kwot skali o inflację (pierwszy raz na 2028 r.) i usunął z ustawy stawkę CIT 22% dla największych firm, a wraz z nią warunek, który wiązał nową skalę z pozostałymi elementami pakietu. Teraz ustawą zajmie się Senat. Więcej przeczytasz we wpisie o uchwaleniu ustawy przez Sejm.
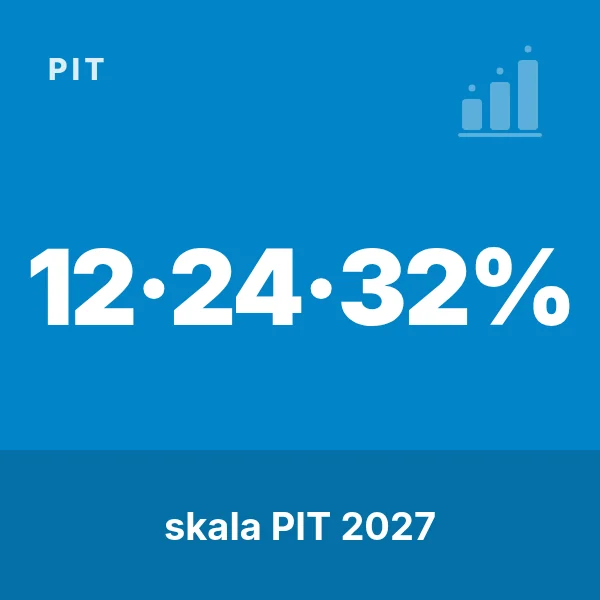
Ministerstwo Finansów przygotowało projekt zmian w PIT, CIT i ryczałcie z planowaną datą od 1 stycznia 2027 r. W skali podatkowej pojawiają się trzy przedziały:
- do 130 000 zł — stawka 12% (kwota zmniejszająca 3 600 zł; kwota wolna nadal 30 000 zł),
- od 130 000 do 150 000 zł — nowa stawka 24%,
- powyżej 150 000 zł — 32%.
W pakiecie są też m.in. wyższa danina solidarnościowa (5% powyżej 1 mln zł), CIT 22% dla największych firm oraz niższy limit ryczałtu (250 tys. euro). W projekcie nowe parametry skali są powiązane z wejściem w życie pozostałych elementów pakietu.
Na TakiTax porównanie form JDG na rok 2027 liczymy już według tych założeń — z jasnym oznaczeniem „projekt / prognoza”.
Źródła m.in.: komunikat KPRM, opisy projektu UD458 / RCL.